2026—2028,船舶废气治理的“大考窗口”来了
2026-11-11
2024官网升级中!现在您访问官网的浏览器设备分辨率宽度低于1280px 请使用高分辨率宽度访问。
发布时间:2026-11-11 阅读次数:55
如果你还以为船舶废气治理就是“排气管末端加个设备”,那可能真要更新一下认知了。现在的船用废气治理,早已不是单一污染物“打补丁”的时代。它正被国际法规强力推着走:既要脱硫、脱硝、控颗粒物,又要给碳捕集留接口,还得适应未来绿色燃料的切换。
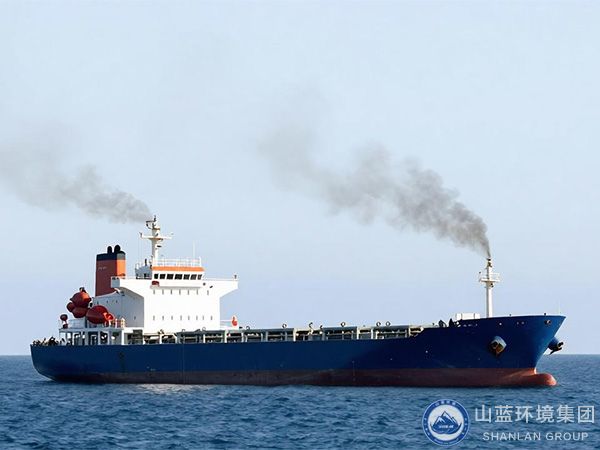
一句话,船东买的不是一台设备,而是一套能“兼容现在、预留未来”的集成方案。
一、法规不等人:2026—2028是关键落地期
先说最现实的驱动力——法规。
国际海事组织(IMO)的排放控制区(ECA)网络正在持续收紧。东北大西洋排放控制区已于2026年5月正式通过,覆盖法国、英国、冰岛等大片海域,预计2028年9月全面实施。与此同时,加拿大北极和挪威海的新ECA也已生效。
在这些区域内,船舶燃油硫含量被强制压到0.10%以下,主要就是为了控制硫氧化物和细颗粒物。更严格的是,2027年1月1日及之后建造的船舶,还要适用NOₓ Tier III发动机排放标准。
这意味着什么?船东不能再靠“一招鲜”跑天下了。航线一变、法规一换,治理方案就得跟着切换。区域化、阶梯化的法规,正在逼着技术方案必须具备灵活性。
二、脱硫:洗涤塔和低硫油,还是主战场
在硫排放控制上,目前主流还是两条路:装洗涤塔,或者换低硫油。 废气清洗系统(EGCS,俗称“洗涤塔”)是继续使用高硫油前提下满足硫限制的主流选择。湿式系统效率普遍超过90%,技术路线分三类:
开环式:用天然海水碱度中和硫氧化物,结构简单、运营成本低,但受当地法规对洗涤水排放的限制;
闭环式:加碱液循环处理,不受海域碱度和排放限制,但设备和药剂管理更复杂;
混合式:两者结合,按水域灵活切换,是目前新造船和改装中比较常见的折中方案。
低硫燃油路线则简单直接,硫减排效果可超过99%,但燃料成本更高,而且它并没有解决NOₓ和颗粒物的根本问题。
所以,洗涤塔不是“万能答案”,低硫油也不是“一换了之”,关键看航线结构和成本账。
三、脱硝:SCR是满足Tier III的核心手段
NOₓ这块,选择性催化还原(SCR) 是目前满足严格Tier III标准的主流后处理技术。原理不复杂:在催化剂作用下喷入尿素等还原剂,把NOₓ变成氮气和水,效率通常可达80%—90%。
另一条路线是废气再循环(EGR),属于机内净化,通过降低燃烧温度抑制NOₓ生成,但可能对燃油经济性和颗粒物排放带来一定影响。
对船东来说,SCR的增量需求正在释放:新造船被Tier III强制覆盖,现有船舶也在逐步改造。这也是为什么业内普遍判断,洗涤塔市场趋于成熟,而SCR还在增量释放阶段。
四、颗粒物:协同脱除是主线,专用设备做补充
颗粒物(PM)治理,很多时候是“搭便车”完成的。湿式洗涤塔在脱硫的同时能捕集部分PM;切换低硫油本身也能显著降低PM排放。
如果遇到更严格的PM控制需求,可以再上柴油颗粒捕集器(DPF) 或静电除尘器(ESP)。比如线板式ESP在特定工况下,对PM总质量去除率可达约85%。
另外,为了少堆设备、少占空间,脱硫脱硝一体化技术也在发展,比如臭氧氧化吸收法、低温等离子体法,目标是在同一系统里协同脱除硫氧化物和氮氧化物。
五、真正的变量:碳捕集正在改写“废气治理”边界
如果说脱硫脱硝是合规底线,那船载碳捕集(OCCS) 就是废气治理向减碳延伸的新战场。
OCCS直接从发动机排气中分离CO₂并在船上储存,让船舶在继续使用化石燃料的过渡期也能显著减碳。技术进展也不只是概念:基于胺基吸收的OCCS系统,在模拟中可实现90%的NOₓ和99%的SOₓ减排,同时捕集16.3%—30.3%的CO₂。研究重点正聚焦降低捕集能耗,比如通过优化吸收剂和工艺,再生热耗较基准MEA法可降低47.2%。
但要注意,OCCS不是“尾部随便加个罐”那么简单。废气进入捕集单元前,必须完成充分的脱硫脱硝预处理,否则吸收剂会中毒失效。所以,“洗涤塔+SCR+OCCS”的集成化设计,正在成为大型船舶废气治理系统演进的一个现实方向。
六、市场格局:洗涤塔成熟,SCR增量,中国厂商加速替代
从市场看,全球船用废气后处理系统仍在稳健增长。不同机构口径有差异,但趋势一致:2025年全球市场规模大致在47亿至64亿美元区间,2026—2032年复合年增长率普遍预测在7%—14%。
结构上,EGCS(洗涤塔)已进入成熟期,竞争重点转向存量船舶改装、运维和智能监控;SCR系统则因Tier III对新造船的强制覆盖和现有船改造,仍处于增量需求释放阶段。
产业格局上,欧洲企业在技术和存量市场仍有积累,中、日、韩供应商依托造船产业链快速跟进。中国厂商在国产EGCS领域,已经形成规模化替代能力。
总结
船舶废气治理,已经不再是孤立的“排气管末端问题”。
短期看,2026—2028年ECA密集生效,合规压力集中在洗涤塔+SCR的组合配置;中期看,OCCS的工程化集成和绿色甲醇、氨、氢等替代燃料的适配,将共同决定一套废气治理系统的技术寿命。
对船东来说,真正的问题不是“选哪项最好的技术”,而是:这套方案能不能兼容当前法规、预留减碳接口、并适应未来燃料切换?
谁能把这道集成题做好,谁就能在下一轮航运绿色竞争中少交学费。